Lula quer limitar cartão de crédito e transforma endividamento em mais uma disputa de controle sobre o consumidor
Presidente diz que discute com o Banco Central a proibição de mais de um cartão por pessoa e critica juros do rotativo; proposta levanta dúvidas sobre liberdade de escolha, responsabilidade financeira e intervenção no mercado
O presidente Luiz Inácio Lula da Silva (PT) voltou a colocar o crédito no centro do debate econômico ao afirmar que seu governo discute com o Banco Central a possibilidade de proibir os bancos de oferecer mais de um cartão de crédito por pessoa.
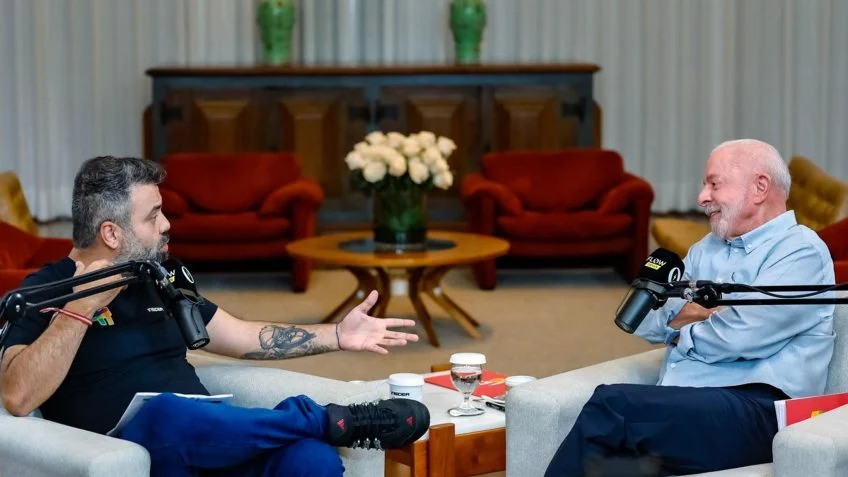
A declaração foi feita na quinta-feira (1º), durante entrevista ao Flow Podcast, em plena reta final do primeiro turno das eleições de 2026. Lula afirmou que pretende enfrentar o endividamento das famílias e criticou duramente os juros cobrados no cartão de crédito.
“Nós estamos discutindo com o Banco Central. Nós vamos proibir os bancos de darem mais que um cartão de crédito para as pessoas”, declarou o presidente.
A proposta, porém, está longe de ser uma simples discussão sobre juros. Caso seja efetivamente implementada, uma regra desse tipo significaria uma intervenção direta na relação entre consumidores e instituições financeiras, restringindo a possibilidade de uma pessoa possuir cartões de diferentes bancos ou instituições.
Lula critica os juros, mas apresenta uma solução que restringe o consumidor
Lula classificou os juros do cartão como um “crime” e afirmou que os brasileiros chegam a pagar taxas próximas de 500% ao ano.
O dado utilizado pelo presidente encontra respaldo nos números mais recentes do Banco Central: a taxa média do crédito rotativo chegou a 449,4% ao ano em agosto de 2026, uma das taxas mais elevadas entre as modalidades de crédito.
O problema do custo do crédito, portanto, é real e merece discussão. A questão está na solução apresentada.
Em vez de concentrar a proposta na redução estrutural dos juros, no aumento da concorrência entre instituições, na transparência das ofertas e no fortalecimento da capacidade de escolha do consumidor, Lula defendeu uma restrição quantitativa: um único cartão de crédito por pessoa.
É justamente aí que surge uma pergunta inevitável: limitar a quantidade de cartões realmente resolve o problema do endividamento ou apenas reduz uma das ferramentas utilizadas pelos consumidores?
Ter vários cartões não significa necessariamente estar endividado
Um consumidor pode possuir cartões de diferentes instituições por razões legítimas: programas de benefícios, condições diferentes de parcelamento, segurança, utilização internacional, controle de despesas ou simplesmente diversificação das formas de pagamento.
Uma pessoa também pode possuir vários cartões e pagar integralmente todas as faturas.
Por outro lado, outra pessoa pode ter apenas um cartão e acumular uma dívida elevada.
Ou seja, a quantidade de cartões, isoladamente, não determina a capacidade financeira de um consumidor.
A própria discussão apresentada pelo governo precisaria esclarecer como seria feita a distinção entre crédito concedido de maneira irresponsável e crédito conscientemente contratado pelo consumidor.
Até o momento, não foram apresentados detalhes suficientes sobre como uma eventual proibição seria aplicada, quais cartões seriam considerados, como funcionariam cartões adicionais, cartões empresariais ou situações de mudança de instituição financeira.
O problema dos cartões enviados sem solicitação
Lula também criticou a prática de instituições financeiras que, segundo ele, oferecem cartões sem que o consumidor tenha solicitado.
Durante a entrevista, o presidente contou o caso de um pai cuja criança autista teria recebido quatro cartões e realizado gastos de aproximadamente R$ 80 mil. Lula utilizou o episódio para argumentar que o crédito pode ser disponibilizado de maneira excessivamente fácil.
Esse é um ponto diferente da simples existência de vários cartões.
Se houver instituições oferecendo crédito de maneira inadequada, sem avaliar corretamente a capacidade financeira do consumidor ou utilizando práticas comerciais abusivas, o debate pode ser direcionado à responsabilidade das instituições e à proteção do consumidor.
Uma proibição geral, entretanto, alcançaria também pessoas que administram corretamente suas finanças.
Crédito não pode ser tratado apenas como vilão
O cartão de crédito também é uma ferramenta importante da economia moderna.
Ele permite compras parceladas, facilita pagamentos, oferece mecanismos de segurança e pode ajudar famílias e empresas a organizar o fluxo financeiro.
O problema aparece quando o crédito é utilizado acima da capacidade de pagamento, especialmente quando o consumidor entra no crédito rotativo e passa a acumular juros elevados.
A discussão, portanto, não deveria ser simplesmente “cartão contra consumidor”.
É necessário avaliar juros, renda, limite concedido, capacidade de pagamento, transparência, educação financeira e responsabilidade das instituições.
A proposta ainda precisa sair do discurso
Outro ponto importante é que, até agora, Lula apresentou uma intenção política, não uma regra já implementada.
O presidente afirmou que o assunto está sendo discutido com o Banco Central e com sua equipe econômica. Não foram divulgados, porém, todos os detalhes de eventual regulamentação.
Portanto, não existe neste momento uma proibição geral de que brasileiros tenham mais de um cartão de crédito.
A declaração representa uma proposta em discussão.
Isso é especialmente relevante porque qualquer mudança significativa nas regras de concessão de crédito precisaria estabelecer claramente seus critérios, sua abrangência e sua forma de fiscalização.
Mais uma intervenção na vida financeira do brasileiro?
A proposta abre espaço para uma crítica importante ao modelo defendido pelo governo.
O Estado deve combater juros abusivos e práticas irresponsáveis de concessão de crédito, mas isso não significa necessariamente decidir quantos cartões cada cidadão pode possuir.
Há uma diferença entre proteger o consumidor e retirar dele uma possibilidade de escolha.
Se uma pessoa possui renda suficiente, paga suas faturas em dia e utiliza diferentes cartões de acordo com suas necessidades, uma restrição generalizada poderia atingir justamente consumidores que não estão endividados.
Ao mesmo tempo, famílias excessivamente endividadas podem continuar enfrentando problemas mesmo com apenas um cartão.
O verdadeiro debate é sobre juros e responsabilidade
O discurso de Lula coloca um problema legítimo na mesa: os juros do cartão de crédito são extremamente elevados e o endividamento das famílias exige atenção.
Mas a solução proposta merece ser examinada com cuidado.
Combater juros elevados é uma coisa. Proibir o cidadão de possuir mais de um cartão é outra.
Uma política pública eficiente precisaria demonstrar que a limitação produzirá efetivamente redução do endividamento, sem criar efeitos colaterais para consumidores que utilizam o crédito de maneira responsável.
Também será necessário saber se o governo pretende enfrentar a origem dos juros elevados ou apenas restringir o acesso a uma modalidade de crédito.
No fim, fica uma questão central: o brasileiro precisa de menos cartões ou de crédito mais barato, transparente e responsável?
A resposta exigirá mais do que uma declaração presidencial. Exigirá números, regras claras e demonstração concreta de que a medida proposta atacará o problema sem transformar o consumidor responsável em mais um alvo de uma política de restrição econômica.
E, em plena reta final eleitoral, a discussão sobre cartão de crédito ganha ainda uma dimensão política inevitável: Lula apresenta a medida como uma tentativa de proteger famílias endividadas, enquanto a efetividade e os possíveis efeitos sobre a liberdade de escolha do consumidor ainda precisam ser demonstrados.
